Când se naște un copil, prima grijă financiară a majorității părinților este cât costă tot ce are nevoie: scutece, lapte, haine, pătuț, cărucior, vizite la medic, apoi grădiniță, școală, activități, rechizite, excursii, telefon, meditații, tabere. Costurile cresc odată cu copilul, iar bugetul familiei se schimbă, adesea, mai mult decât ne-am fi așteptat. În același timp, părinții au o a doua misiune, la fel de importantă, dar mai puțin vorbită: să-și învețe copiii cum să se raporteze la bani. Nu pentru a-i speria cu grijile adulților, ci pentru a le oferi, încă din copilărie, instrumentele de care vor avea nevoie în viață: răbdare, planificare, economisire, generozitate, prudență. În rândurile de mai jos găsești un ghid practic despre cum îți organizezi finanțele familiei cu copii și cum îi educi financiar pe cei mici, cu sfaturi pe vârste, exemple concrete și atenție la capcane. Informațiile sunt generale și nu înlocuiesc consultanța unui specialist.
Cât costă, de fapt, un copil: bugetul real
Costul unui copil variază mult, în funcție de stilul de viață, de locație și de alegerile părinților. Totuși, merită să-ți faci o idee generală. Categoriile principale sunt: alimentația, îmbrăcămintea și încălțămintea, sănătatea (consulturi, medicamente, vaccinuri opționale, stomatolog), educația (grădiniță, școală, rechizite, activități extrașcolare, meditații), transportul, locuința (spațiu suplimentar, mobilier), joacă și timp liber, vacanțe. Fă o estimare lunară și anuală, adaugă o rezervă pentru neprevăzute și compară cu venitul familiei. Nu pentru a te speria, ci pentru a decide informat.
Pentru a înțelege noțiunile de bază ale bugetului familiei, ale economisirii și ale creditării, poți consulta resurse de educație financiară, precum ebuget.ro. Notează conceptele care ți se potrivesc și aplică-le în ritmul familiei tale.
Bugetul familiei: cum îl faci cu un copil în casă
Începe prin a nota, timp de o lună, toate veniturile și cheltuielile familiei. Împarte cheltuielile pe categorii și observă unde se duc banii. Stabilește un buget lunar, împărțit în nevoi (locuință, utilități, mâncare, transport, sănătate, educație), dorințe (ieșiri, vacanțe, hobby-uri) și economii. Adaptează regula 50/30/20 la situația ta. Prioritizează cheltuielile pentru copil, dar nu uita de fondul de urgență și de economiile pentru viitor. Discută bugetul cu partenerul și stabiliți împreună obiectivele. Verificați lunar progresul, într-o discuție relaxată de douăzeci de minute.
Fondul de urgență și economiile pentru copil
O familie cu copii are nevoie de o rezervă mai mare, pentru că neprevăzutele sunt mai frecvente: o boală, o reparație, o scădere temporară a veniturilor. Țintește o rezervă de trei-șase luni de cheltuieli esențiale. Separat, poți constitui un fond pentru nevoile copilului: educație, activități, studii, un start în viață. Chiar și o sumă mică, pusă lunar, crește în timp. Automatizează transferul în ziua salariului. Nu amesteca fondurile și nu le folosi pentru alte scopuri. Informează-te despre soluțiile de economisire disponibile, compară-le și, la nevoie, cere sfatul unui consultant autorizat.
Educația financiară a copilului: între 3 și 6 ani
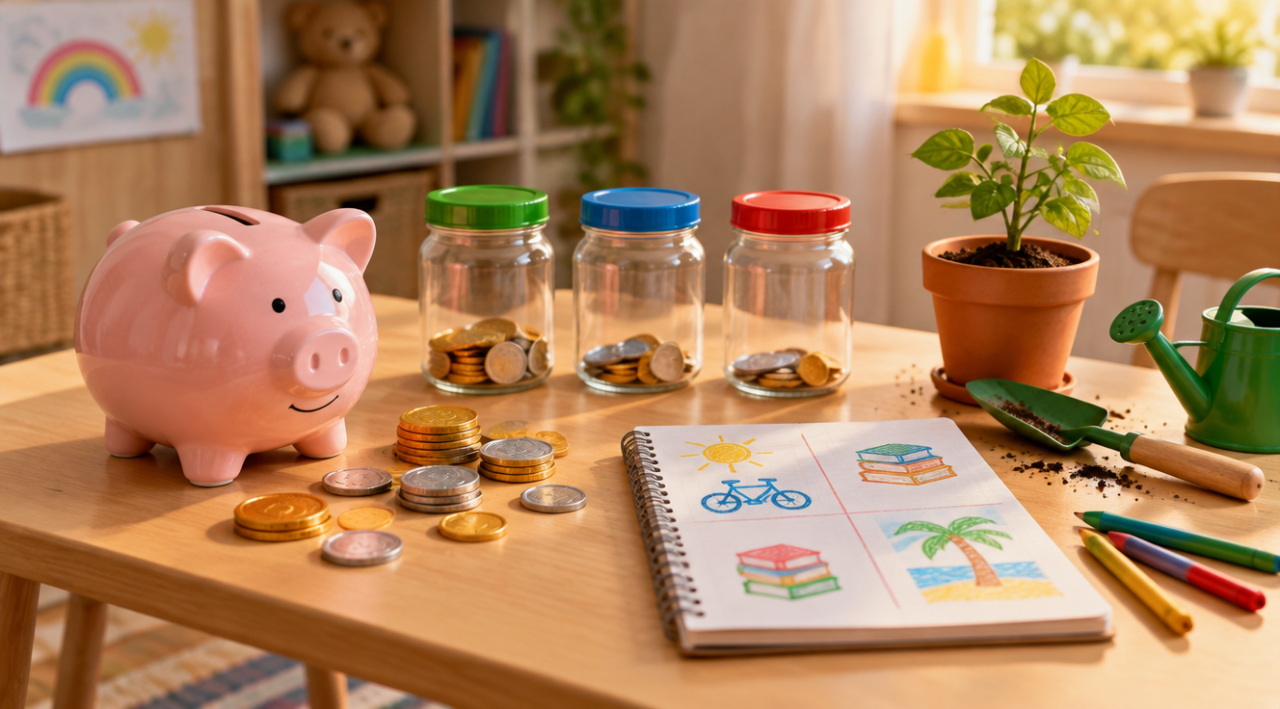
La această vârstă, copiii înțeleg lucrurile concrete. Poți începe cu jocuri: un magazin de jucărie, cu monede și obiecte, în care copilul învață să cumpere și să vândă. Dă-i o pușculiță transparentă, ca să vadă cum se adună monedele. Când mergi la magazin, lasă-l să aleagă un singur obiect și să plătească singur, cu ajutorul tău. Explică-i simplu: „Banii se câștigă prin muncă și ne ajută să cumpărăm ce ne trebuie”. Învață-l că nu putem cumpăra tot ce ne dorim și că uneori trebuie să așteptăm. Folosește exemple din viața de zi cu zi: cumpărăturile, prețurile, alegerile.
Între 7 și 10 ani: buzunarul și primele decizii
La școala primară, copiii pot înțelege conceptul de buget. Poți introduce un buzunar săptămânal sau lunar, nu ca recompensă pentru comportament, ci ca instrument de învățare. Ajută-l să împartă banii în trei: de cheltuit, de economisit și de dăruit. Stabilește împreună un obiectiv (o jucărie, o carte) și calculează în cât timp îl poate atinge. Notează progresul pe un grafic. Lasă-l să facă alegeri și să greșească în limite sigure: o cheltuială neinspirată, la o sumă mică, învață mai mult decât o prelegere.
Între 11 și 14 ani: bani digitali și influență
Preadolescenții se întâlnesc cu banii digitali: carduri, aplicații, jocuri cu achiziții, reclame. Discută despre cum funcționează plata cu cardul, despre achizițiile din jocuri, despre cum recunoști reclamele care te împing să cumperi și despre pericolele fraudelor online. Stabilește reguli clare pentru achizițiile digitale. Arată-i cum se verifică un cont bancar. Dacă întreabă despre monedele virtuale, despre care aude de la colegi sau pe internet, folosește ocazia pentru o discuție sinceră: informați-vă împreună din surse variate, de exemplu monede-virtuale.ro, care prezintă terminologie și noutăți din domeniu. Explică-i că aceste active sunt foarte volatile, că pot duce la pierderi și că nu sunt potrivite pentru minori sau pentru banii necesari nevoilor de bază. Pentru decizii financiare importante, cere sfatul unui specialist autorizat. Acest articol este informativ și nu constituie o recomandare de investiții.
Adolescenții: primul venit și prima responsabilitate
Adolescenții mai mari pot avea primul venit: o muncă de vară, un job part-time, vânzarea unor produse făcute de ei. Ajută-i să-și facă un buget, să deschidă un cont de economii și să înțeleagă taxele, contractele și drepturile. Discută despre diferența dintre nevoie și dorință, despre amânarea recompensei și despre evitarea îndatorării inutile. Încurajează-i să-și stabilească obiective pe termen lung: studii, călătorii, un computer. Lasă-i să decidă, în limite rezonabile, ce fac cu banii câștigați. Fii disponibilă pentru întrebări, fără judecată.
Exemplul părinților: lecția cea mai puternică
Copiii învață mai mult din ce fac părinții decât din ce spun. Observă cum vorbești despre bani: cu frică, cu reproșuri, cu naturalețe? Cum cheltui: impulsiv sau planificat? Cum economisești? Cum reacționezi la reclame? Fii un model: planifică cumpărăturile, compară prețurile, explică alegerile. Recunoaște greșelile: „Am cumpărat ceva fără să mă gândesc, și acum îmi dau seama că nu aveam nevoie”. Nu transforma subiectul în tabu și nu-l încărca de anxietate: vorbește calm și sincer, la un nivel potrivit vârstei.
Cum gestionezi cererile: „dă-mi și mie…”
Orice părinte se confruntă cu cereri: jucării, haine, dulciuri, telefoane. Nu este nevoie să refuzi mereu sau să cedezi mereu. Stabilește reguli: „Cumpărăm o jucărie la zile speciale”, „Pentru ce vrei în plus, economisești din buzunar”. Folosește cuvântul „nu” cu calm, fără explicații prea lungi. Oferă alternative: „Nu cumpărăm asta acum, dar o pui pe lista de dorințe și o discutăm de ziua ta”. Învață-l să aștepte și să aleagă. Evită să cumperi pentru a evita scandalul: copilul va învăța că plânsul funcționează.
Cheltuieli mari: cum implici copiii
Când familia planifică o achiziție mare, de exemplu o vacanță sau un echipament, implică copiii mai mari în discuție: compară oferte împreună, discută bugetul, alege variantele. Vor înțelege că banii sunt limitați și că alegerile au consecințe. Arată-le cum economisiți pentru obiectiv și cum sărbătoriți când îl atingeți. Aceste experiențe sunt lecții de planificare mai valoroase decât orice explicație teoretică.
Generozitatea și valorile
Educația financiară nu înseamnă doar economisire, ci și valori. Încurajează copiii să dăruiască: o parte din buzunar pentru o cauză, jucării donate, un cadou făcut cu mâna lor. Discută despre diferența dintre preț și valoare, despre a avea suficient, despre recunoștință. Ajută-i să înțeleagă că banii sunt un instrument, nu un scop. Un copil care învață să dăruiască, să economisească și să cheltuie cu chibzuință are un echilibru sănătos.
Greșeli frecvente ale părinților
Prima este să nu discute deloc despre bani. A doua este să-i ofere copilului tot ce cere. A treia este să folosească banii ca recompensă sau ca pedeapsă. A patra este să-și ascundă problemele financiare. A cincea este să nu stabilească reguli pentru banii digitali. A șasea este să nu economisească pentru viitor. A șaptea este să se îndatoreze excesiv pentru a oferi copiilor „totul”. Evitarea acestor greșeli ajută atât bugetul, cât și educația copilului.
Un plan pentru o lună
În prima săptămână, notează cheltuielile familiei și construiește un buget simplu. În a doua, deschide un cont pentru fondul de urgență și programează un transfer lunar. În a treia, introdu cele trei borcane (de cheltuit, de economisit, de dăruit) pentru copil și explică regula. În a patra, faceți împreună o listă de dorințe și alegeți un obiectiv. Notează totul într-un caiet. Repetă lunar și ajustează pe măsură ce copilul crește. Peste ani, vei avea nu doar o familie cu finanțe mai echilibrate, ci și un copil cu o relație sănătoasă cu banii.